滿心歡喜睇中心儀物業,簽了臨時買賣合約並付了訂金,幻想着即將展開安居樂業的新生活。然而,兩星期後突然收到銀行的「按揭拒批」信件,而距離合約規定的成交期只剩下短短 2.5 個月——對於買家而言,這絕對是一場心跳停頓的噩夢。面對隨之而來的撻訂危機與龐大金錢損失,焦慮與無助感瞬間湧上心頭。
其實,「按揭唔批」並不代表世界末日,置業夢也遠遠沒有碎裂。近年香港樓市與按揭環境不斷演變,只要冷靜下來,找出銀行拒批的底層邏輯,對症下藥進行補救,絕大多數個案依然能夠重整旗鼓,順利過關。本文將為您全面拆解 2026/2027 年最新審批形勢、四大核心拒批原因、避坑指南,以及最穩陣的實戰重新申請攻略。
一、引言:按揭唔批唔代表世界末日,破解「亂試損TU」迷思
收到拒批通知時,人往往會亂了方寸。最常見的錯誤反應,就是盲目在短時間內向多間銀行重複遞交申請,以為「總有一間會撞彩批出」。
市場上常有一個迷思,覺得「同時遞交多間銀行會整爛 TU(環聯信貸評級)」。實際上,在一般住宅物業的一按操作中,因按揭查詢而產生的信貸評級影響並非想像中致命。真正的致命傷是「帶病投遞」——即在自身帶有文件漏洞、負債超標或入息證明不足的情況下,毫無策略地將同一份有瑕疵的資料盲目交給第二、第三間銀行。這樣不但會換來一連串的拒絕紀錄,更會真正嚴重破壞您的信貸評級,令後續申請難上加難。
二、四大「按揭唔批」的真正核心原因拆解
要打破僵局,首先必須找出銀行向您落閘的真正原因。歸納多年實戰經驗,銀行拒批主要涉及以下四大核心板塊:
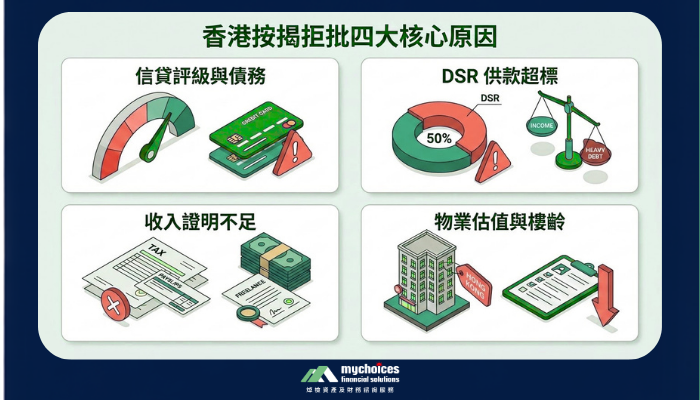
1. 信貸評級問題 (TU) 與現有債務過重
銀行的風險胃納高度依賴環聯(TU)信貸報告。如果申請人過往有頻繁的信用卡欠款、私人貸款遲還款紀錄,或 TU 評級跌至較差的等級(如 G 至 I 級),基於風險評估,銀行很大機會直接拒絕批出按揭貸款。此外,身上若背負過多私人貸款或稅貸,也會直接拉高整體債務負擔。
2. 供款與入息比率 (DSR) 壓測超標
金管局雖然已暫停傳統壓力測試,但嚴格的供款與入息比率(DSR)上限(劃一為 50%)依然是重中之重。如果申請人的每月總債務供款(包括新按揭、現有私人貸款、車貸及信用卡分期)超出每月總收入的一半,或者收入結構過於浮動,審批便無法過關。
3. 收入證明不符合要求(自僱與現金出糧陷阱)
受薪上班族審批相對直接,但對於自僱人士、自由工作者(Freelancer)或花紅佔比較重的行業而言,若無法提供完整的利得稅稅單、公司商業登記及穩定的財務報表;或者現金出糧者缺乏規範的強積金(MPF)供款紀錄與正規公司自動轉賬糧單,銀行便無法核實其真實還款能力,從而引發拒批。
4. 物業估值不足、高樓齡與特殊物業伏位
審批不單看人,也看物業本身。如果買入價明顯高於銀行的網上估價(即「估價不足」),買家便需要臨時籌集額外現金補足首期差額,否則交易會因資金不足而告吹。此外,樓齡超過 40 至 50 年的舊樓、唐樓、村屋,或曾發生不幸事件的物業、業權不全及僭建單位,銀行亦會縮短還款期、降低[按揭成數]甚或直接拒絕承造。
💡 首期資金來源不明的隱藏地雷:銀行在審批時會嚴格追查首期及按金來源。若首期資金是突然由私人貸款、二線財務借貸得來,或短時間內有不明來歷的大額現金存入,銀行會質疑涉嫌「借首期」,因而直接拒批。
三、關鍵時刻:讓焯檢 mychoices.hk專業團隊為您中段止蝕、精準配對
正當您對著拒批信不知所措、距離 2.5 個月成交期倒數計時之際,這正是專業力量介入的最佳時機。
在置業的漫長道路上,單靠自己摸索往往容易在盲點中碰撞。焯檢mychoices 擁有豐富的實戰經驗,當您面臨銀行拒批的緊急關頭,我們的專業顧問團隊能第一時間為您進行全面「財務健檢」:
- 急忙止蝕:立即叫停盲目遞交,避免負面紀錄繼續擴大。
- 精準拆彈:找出拒批信背後的真正死穴(是文件漏交、DSR 剛好超標,還是估價出現落差)。
- 精準配對:憑藉大數據與各大銀行及金融機構的最新審批喜好,將您的個案直接引導至風險胃納最合適的機構,全力搶在成交期內翻盤。
四、實戰補救與重新申請攻略:對症下藥重建置業路
在專業團隊護航下,萬一不幸收到拒批信,請按以下四步進行冷靜自救:
- 解構拒批信與尋找病因:由專業人士協助檢視信貸報告與入息文件,精準揪出卡關死穴。
- 財務數據優化與重整:透過提前清還部分小額私人貸款或卡數來降低 DSR 比例、補齊稅務及轉賬證明,必要時引入合資格的擔保人。
- 靈活運用按揭保險或轉按規劃:若首期或成數受限,可如符合相關資格,可考慮按揭保險計劃,部分合資格個案最高可達9成按揭,或透過專業顧問規劃合適的[物業按揭]與融資組合。
- 精準對接友善銀行:將修復後的完整資料,精準交由對該類物業或收入結構較有彈性的銀行重新審批。
五、焯檢 mychoices.hk 專業按揭陪跑服務與成功實力
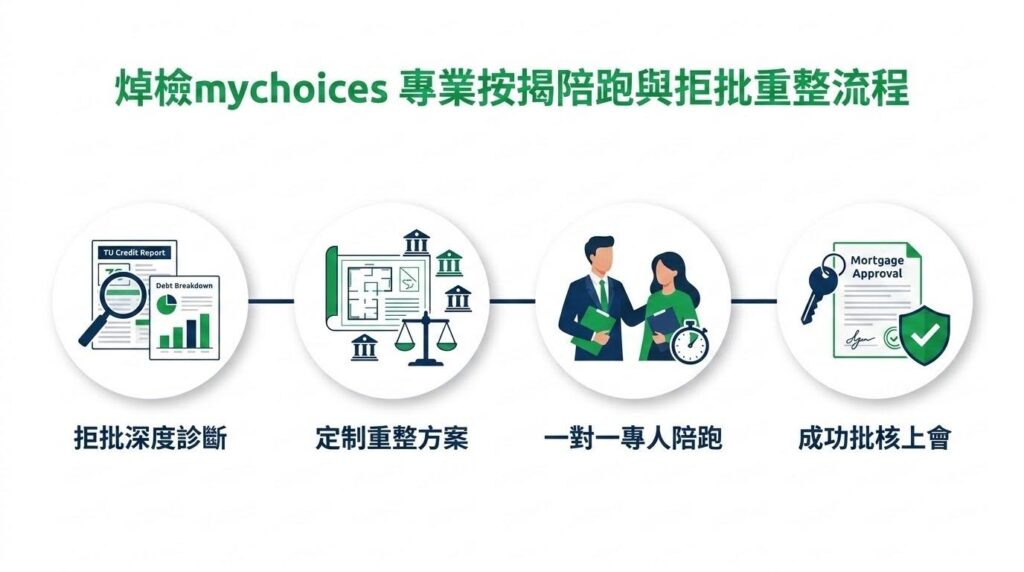
面對繁複的[香港按揭]條款與突如其來的拒批危機,您不需要孤軍作戰。焯檢 mychoices 自 2015 年成立以來,累積處理超過 7,500 宗成功個案,專注為香港市民拆解各類銀行拒批、[信貸評級]疑難及複雜財務個案。
我們提供全程一對一的「陪跑服務」:從早期的買前財務壓力評估、審批盲點預先排雷,到中期的精準銀行配對與[轉按]、[二按]規劃,我們堅持公道、透明的階段式收費,拒絕盲目投遞,全力為您的置業夢保駕護航。👉 即刻點擊預約免費初步評估
六、FAQ|按揭唔批常見問題與解答
1. 按揭唔批後可以重新申請嗎?
可以。按揭唔批並不代表日後無法再次申請,只要找出銀行拒批原因,改善信貸評級、收入證明或財務狀況後,仍有機會重新申請按揭貸款。
2. 按揭唔批最常見原因是什麼?
最常見原因包括信貸評級(TU)不足、收入證明未符合要求、供款與入息比率(DSR)過高、物業估值不足,以及按揭保險要求未能符合銀行審批標準。
3. 銀行拒批是否代表所有銀行都會拒絕申請?
不一定。不同銀行的按揭審批標準及風險評估有所不同,即使一間銀行拒批,其他銀行仍可能根據您的財務狀況及申請條件作出不同的審批結果。
4. 信貸評級會影響按揭貸款申請嗎?
會。良好的信貸評級有助提升按揭批核機會,而過往的逾期還款、拖欠貸款或短時間內頻繁申請信貸,都可能影響銀行對申請人的評估。
5. 萬一被一間銀行拒批,可以即刻轉第二間銀行再試嗎?
不建議盲目即刻轉第二間。雖然不同銀行的審批標準和風險胃納各有不同,但如果未找出真正拒批原因就貿然轉第二間再 Submit,好可能再次遭到拒絕。正確做法是先釐清被拒原因,修復問題或補齊資料後才重新申請。
立即聯絡焯檢mychoices,讓專業顧問協助您了解自己的按揭條件及可行選擇,為申請香港按揭做好準備。
☎️ +852 3008 1334
📍 九龍長沙灣道760-762號 荔枝角紗廠工業大廈 5期4樓D室(只限預約)
延伸閱讀
- 如果你正在全面了解香港置業的第一步,可參閱:
香港按揭指南|按揭貸款、按揭成數、銀行拒批及居屋按揭攻略 - 如果你想深入了解如何提升評分以應對借貸審批,可參考:
信貸評分分析與改善 - 如需了解銀行以外的資金周轉或債務整合出路,可參閱:
二線財務公司全面比較|二線財務、私人貸款及免TU貸款攻略 - 了解更多關於非銀行體系的靈活融資方案,可參閱:
香港非銀行按揭全面睇|銀行以外後備出路