買樓上車是人生重要的里程碑,但在香港置業,申請按揭貸款往往比挑選心儀單位更需要策略與規劃。隨著近年香港金融管理局(金管局)對宏觀審慎監管措施的修訂,市場上關於「壓力測試暫停」、「按揭成數放寬」的消息不斷。
然而,許多準業主在未完全了解 2026/2027 年最新政策實況前便貿然簽署臨時買賣合約(臨約),誤以為只要入息過關,香港按揭 就必定順利批出。事實上,審批細節更加專業化,50% 供款與入息比率(DSR)的計法、以及村屋或舊樓的估價差異,都可能影響批核結果。
這篇 2026/2027 最新香港按揭指南,將為您拆解最新金管局規範、按揭成數、實務 DSR 計法,並分享如何透過專業把關,輕鬆避開銀行拒批風險。
一、2026/2027 最新金管局按揭政策盤點:按揭成數、DSR 上限與審批實況
金管局近年因應市場變化調整了多項監管措施,其中關鍵的一步是正式暫停實施多年的「物業按揭貸款壓力測試」(即假定加息 2 厘的供款測算),將審核核心回歸至申請人的「供款與入息比率(DSR)」。
1. 私人住宅與居屋按揭成數上限一覽
在現行指引下,物業按揭成數上限劃分清晰:
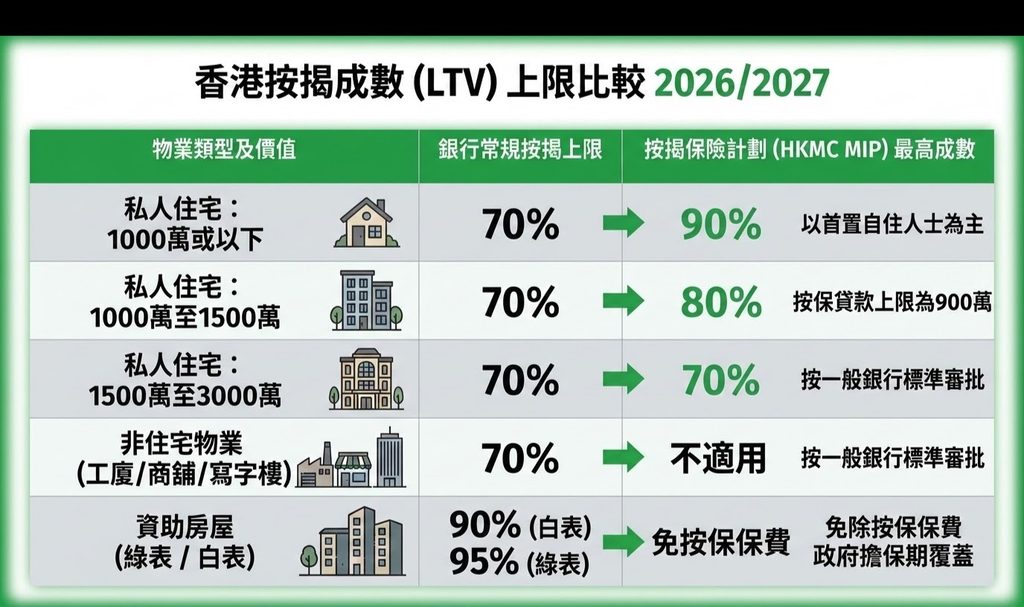
2. 供款與入息比率 (DSR 50%) 實務計法與範例說明
在免壓測的新常態下,銀行審查的核心在於「供款與入息比率(Debt Servicing Ratio, DSR)」,現時HKMA物業按揭監管框架下,DSR上限為50%,但銀行實際批核仍會按個別申請人的財務及信貸狀況作評估。
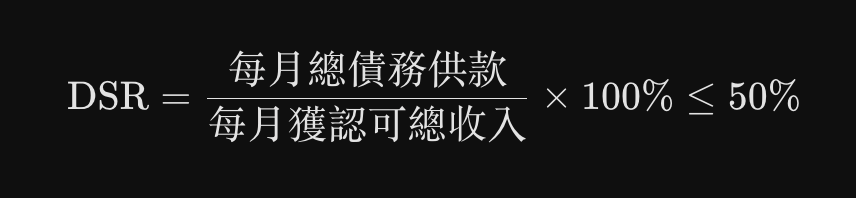
很多準買家會忽略:銀行審查時,「每月總債務供款」並非單指新樓的按揭供款,而是會計入您名下所有信貸負擔,包括既有的私人貸款月供、長期信用卡分期及其他擔保額。
【實務情境範例:一秒看懂 DSR 影響】
- 情境 A(無額外負債): 陳先生申請新物業按揭,預計每月供款為 $20,000。 按 50% DSR 上限推算,陳先生的獲認可月入只需達到 $40,000 即可合資格($20,000 ÷ 50%)。
- 情境 B(有名下既有私人貸款): 同樣是每月按揭供款 $20,000,但陳先生名下尚有一筆裝修私人貸款,每月需固定還款 $8,000。 此時他的每月總債務供款為 $28,000($20,000 + $8,000)。 在 50% DSR 的要求下,他所需的最低月入門檻立刻提高至 $56,000($28,000 ÷ 50%)。
如果入息未達標,就容易出現批核延誤或要求增加擔保人的情況。
💡 置業前計唔掂 DSR?焯檢「一對一按揭陪跑」為您把關!
正在為置業預算煩惱,不確定自己的月入與現有債務能否順利通過 50% DSR 審查? 焯檢 mychoices.hk 提供一對一按揭陪跑服務,在您睇樓簽約前為您精準試算、梳理財務結構,讓您安心挑選心水靚屋! 👉 即刻點擊預約免費初步評估,專業顧問全程陪伴。
二、買樓前必做準備:掌握自身條件與物業特質
做好充份準備,買樓過程自然從容不迫。在正式簽約落訂前,建議準買家留意以下三大關鍵:
1. 買樓前先做信貸紀錄 (TU) 健檢
在物業按揭申請中,銀行會透過環聯(TU)查閱申請人的信貸紀錄 (TU)。
- 維持良好評級: 避免長期只繳付信用卡最低還款額(Min Pay),並確保準時還款。
- 避免密集查閱: 買樓前數個月,切忌短時間內向多家財務機構申請信用卡或私人借貸,保持信貸報告乾淨,有助爭取最優惠的按揭利率。
2. 特殊物業的審批考量:村屋與唐樓的客觀特點
如果您是打算購入村屋、唐樓等特色物業,要留意在銀行批核流程上與一般大型屋苑有些微不同:
- 村屋的路權與僭建情況: 部分村屋可能存在未完全釐清的通道通行權或天台搭建物。雖然並非每間銀行都對此極度嚴格,但各銀行的風險偏好大不相同——有些大型零售銀行審查較嚴謹,而部分具豐富鄉郊經驗的中小型銀行或地方分行,處理彈性則相對寬鬆。買家只需在簽約前做好兩手準備,挑選合適的承造機構即可。
- 舊樓的還款年期計算: 唐樓及高齡舊樓大多按「75 減樓齡」或「80 減樓齡」計算最長還款期。提早掌握還款年期,有助更妥善安排每月家庭開支。
3. 首期置業預算:除了首期,也要周全考慮衍生開支
許多人買樓時只計算「一成或三成首期」,但實際置業時,印花稅、律師費、代理佣金及裝修配置等衍生費用亦需納入規劃。
至於大家常擔心的「銀行估價不足」問題,其實無需過度焦慮、也不必強行把自己逼得太緊去湊一大筆現金。只要在簽約前透過專業團隊為物業進行多間銀行預先估價,確認估價與成交價相符,就能從源頭化解估價差額的擔憂。
三、剖析銀行拒批(按揭唔批)常見原因與個案啟發
在實際諮詢中,大部分「按揭唔批」並非代表買家無能力供樓,而是文件準備或機構配對未達最佳狀態。
1. 常見卡關原因
- 入息證明不夠連貫: 自僱人士、Freelancer 或現金受薪者,若未備妥近 6 個月的完整銀行流水帳、有效商業登記證及稅單,銀行在核實收入時會耗費較長時間。
- 負債結構未理順: 買樓前新增了未申報的卡數分期或短期借貸,導致 DSR 超出限制。
- 物業配對不合適: 每間銀行對村屋、唐樓或非住宅的接受程度不同,若送錯審批作風較保守的銀行,容易白白浪費審批時間。
2. 實戰個案:村屋估價波折,換個渠道柳暗花明
【個案分享:選對銀行,村屋順利上會】 準買家陳先生看中一幢元朗村屋,天台建有常見的開放式玻璃簷篷,且聯外路段牽涉部分認可通道權益。陳先生簽約後自行向兩間常用的大型零售銀行申請按揭,結果因天台簷篷及路權文件問題,一間婉拒、另一間大幅削減估值,令陳先生一度面臨資金缺口、十分擔憂。
後來陳先生轉向焯檢團隊求助。專業顧問了解後發現,這座村屋的簷篷並無改動主力結構,路權亦符合鄉議局通道通行慣例。團隊隨即為他配對了兩家熟悉新界村屋業務的中資及本地中小型銀行。這類銀行對村屋環境相當熟悉,審批彈性高,最終順利按成交價全額批出 80% 按揭,息率亦享最優惠水準,陳先生順利收鎖匙入伙!
這個案例證明:遇到按揭阻滯不要慌張,只要找到對的銀行與合規管道,問題往往迎刃而解。
四、拒批後的應變策略:冷靜應對,切忌盲目急借
萬一按揭申請遇到延誤或暫未獲批,保持冷靜是第一原則。
1. 切勿病急亂投醫:遠離高息二線財務陷阱
有些買家因擔心成交期臨近,一時心急去尋求來歷不明的財務中介,甚至考慮借取高息二線財務或未經一按銀行許可的二按:
- 破壞信貸體系: 短期內頻繁向多家借貸機構查詢,會讓 TU 評級驟降,影響後續銀行審批。
- 違反銀行貸款合約: 未獲一按銀行同意下加借私人物業二按,可能觸發銀行的合規審查。
- 不合理的融資成本: 高息借貸會帶來額外財務負擔,絕非解決置業問題的長久之計。
2. 正確的應對三部曲
- 索取具體審批意見: 了解銀行關注的焦點在於個人入息證明、DSR 比例,還是物業本身的勘察報告。
- 整理補充文件: 針對問題補充營業流水帳、增加合資格擔保人,或補齊物業的合法文件。
- 引入專業顧問支援: 借助專業團隊的銀行網絡重新配對合適的審貸窗口,省時省力。
五、置業路上無需孤軍奮戰:焯檢 mychoices.hk「一對一按揭陪跑服務」
買樓是人生重要大事,牽涉繁複的財務與審批條例。您完全不必獨自承擔摸索的壓力,焯檢 mychoices.hk 的「一對一按揭陪跑服務」,正是為準業主提供從頭到尾的安心護航:
- 事前財務與 TU 健檢: 在您睇樓前,協助全面檢視信貸狀況與負債比率,理清真實可借額度。
- 專業估價把關: 針對村屋、唐樓及二手住宅,預先安排多間銀行進行精準估價,為您掃除後顧之憂,免除估價不足的心理負擔。
- 最適銀行配對: 依照您的職業型態(受薪、自僱、專業人士)及物業種類,直接引薦最合適的銀行經理與審批渠道,爭取最優利率與優惠。
- 審批全程跟進與應變支援: 從送件、補件到正式批核,顧問全程緊密跟進;遇上審批突發狀況,第一時間調動方案化解難題。
置業路上,有專業團隊並肩同行,讓您的買樓之旅平穩又踏實。
立即聯絡焯檢 mychoices.hk,讓專業顧問協助您了解自己的按揭條件及可行選擇,為申請香港按揭做好準備。
☎️ +852 3008 1334
💬 WhatsApp 9271 9541
📧 [email protected]
📍 九龍長沙灣道760-762號 荔枝角紗廠工業大廈 5期4樓D室(只限預約)
延伸閱讀
- 【TU信貸評級修復攻略】信貸紀錄欠佳如何順利申請物業按揭?專家教你 3 個月重塑健康評級
深入解析個人信貸評級計算準則,助您在申請按揭前理順信貸紀錄,爭取最優利率。 - 【香港物業按揭常見問題 FAQ 2026/2027】一文解答買樓按揭、壓測、入息證明與審批疑難
針對準買家在按揭成數、壓力測試調整、首置自用界定及銀行審批常見卡關點,提供官方規格與實務 Q&A 完整解答。 - 【避免二按融資陷阱】按揭遇到阻滯點算好?拆解二線財務風險與合規的專業替代方案
教您在審批遇到波折時如何冷靜自救,尋求正規合法的金融支援,保障個人置業權益。