面對突如其來的資金缺口,如果因為過去還款紀錄不理想、信貸評級(TU)跌至 I 級,甚至因負債比例過高而遭到銀行與一線大型財務機構拒批,許多人第一時間會考慮轉向二線財務公司或尋求免TU貸款。
然而,市面上充斥著各種以「免查 TU、即日放款、包批」為號召的廣告,背後到底隱藏著怎樣的運作機制?二線清數真的能幫你脫離苦海,還是會變成另一場高息惡夢?本文將由資深財務顧問視角出發,為你深度拆解二線財務的真實生態、免 TU 的核心價值與代價、實戰清數的操作風險,並教你如何避開無牌電話數與個資外洩陷阱。
1. 什麼是二線財務公司?一線 vs 二線財務 vs 銀行深度剖析
在香港的法律架構下,並沒有官方的「一線」或「二線」財務分類。所有合法營運的借貸機構均受《放債人條例》(香港法例第 163 章)監管,必須持有合法的放債人牌照。
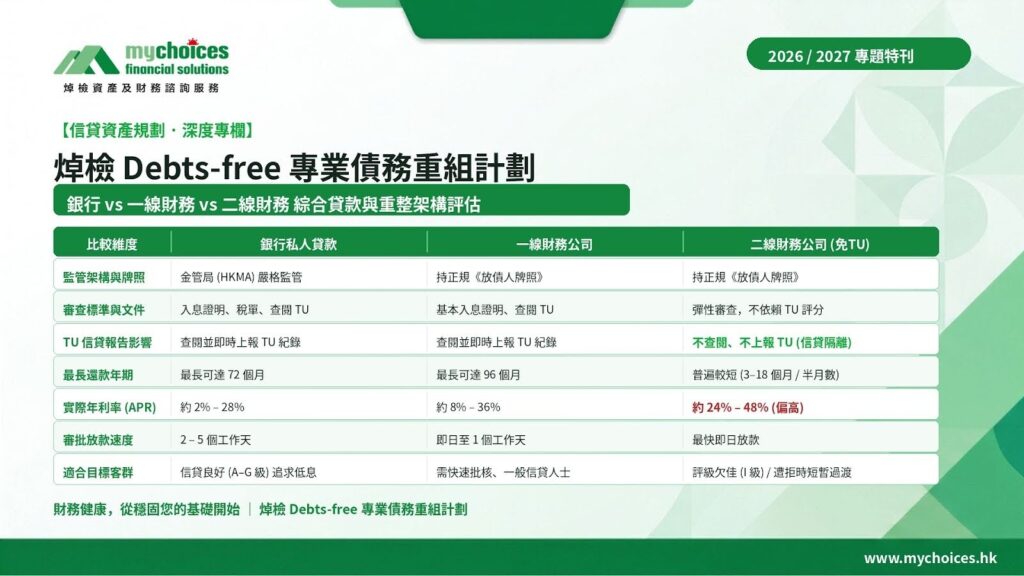
市場上俗稱的「二線財務」,核心分野在於是否為環聯(TransUnion, 簡稱 TU)的會員機構:
- 一線財務公司:多為大型知名品牌或銀行附屬機構,屬於 TU 會員。審批時必須查閱信貸報告,借還紀錄亦會即時上報 TU。
- 二線財務公司:持有正規放債人牌照,但並非 TU 會員機構。審批貸款時自設獨立審批機制,不查閱 TU 評分,因此市場通常將其產品稱為「免TU貸款」或「二線私人借錢」。
此外,二線財務的還款期普遍較短,通常介乎 3 個月至 18 個月,部分機構甚至會採取「半月數」(每半個月供款一次)的形式運作。
2. 二線財務免TU私人貸款全剖析:核心價值與代價
許多借款人以為免TU借錢只是「爛 TU 也能借錢」的應急途徑,但從財務規劃的深度來看,免TU貸款的核心戰略價值在於「信貸紀錄隔離」。
免TU貸款的核心價值與優勢
- 隔離信貸紀錄,保護現有評分:由於非 TU 會員不會將借貸紀錄與信貸限額上報至環聯系統,借款人的負債比例(DSR, Debt Servicing Ratio)在 TU 報告中不會增加,避免因頻繁申請或高負債而令評分進一步暴跌。
- 為重返銀行大會保留關鍵通道:若日後打算向銀行申請低息私人貸款或物業按揭,保持乾淨的 TU 查詢與借貸紀錄至關重要。
- 審批彈性與極速放款:一般提供基本入息與住址證明即可進行評估,最快可於即日完成審批並放款。
借取二線財務的代價與潛在風險
- 實際年利率(APR)偏高:二線機構承擔較高的壞賬風險,因此貸款利率通常處於高位,實際年利率往往接近法定上限(36%–48%)。
- 還款週期緊迫:還款期普遍偏短(3–18 個月),若遇前半月數供款模式,每期還款壓力極大。
- 逾期罰息沉重:若未能如期還款,合約內的滯納金與罰息累積速度極快,容易導致債務滾雪球。
延伸閱讀:若短期資金周轉陷入瓶頸,盲目借二線只會加重負擔,建議了解 焯檢 Debts-free債務重整計劃 尋求低息整合出路。
3. 二線清數真能救命?揭開「操作性風險」與實戰個案拆解
「二線清數」是指由二線財務機構批出一筆較大額度的貸款,替借款人一筆清還多筆零碎的高息欠債或短期款項,整合成單一筆供款。
但在實務操作上,我們極少建議客戶直接動用大額二線進行全面清數。
為什麼不鼓勵盲目借大額二線清數?
- 利息成本極為沉重:二線清數金額越大,借款人每月需要負擔的利息總額便越高。若借入數十萬二線貸款,極高利息往往會直接吞噬借款人的現金流。
- 操作性風險過高:市場上許多清數方案看似完美,但若後續操作出現延誤、審批條件變更或無法如期過渡,借款人不僅無法脫困,反而會面臨更高的利息支出與罰息,陷入「以債冚債」的絕境。
- 實戰最佳策略:小額短暫過渡 + 信貸重整:
- 在真實財務操作中,最穩健的做法通常是僅動用極小額的資金短暫過渡供款壓力,同時間進行信貸結構重整,在 1 至 2 個月內爭取將整體債務轉上正規銀行或一線機構。
【真實個案分享】80 萬高息債務,如何成功降息轉上銀行?
客戶背景:A 先生在單一財務機構擁有一筆 80 萬港元 的私人貸款,年利率高達 36%。因負債金額龐大,坊間一般銀行及一線機構評估時均未能即時批出大額清數貸款。
過程與抉擇:坊間曾有機構建議 A 先生進行大額二線清數,但評估後發現,若以二線清數強行接手 80 萬債務,一旦後續執行受阻或延期,A 先生每月將承受天文數字的利息開支,風險過於龐大。
最終處理解決方案:
專業團隊沒有選擇冒險走大額二線,而是為 A 先生制定了精準的 信貸重整方案,協助他短暫優化現金流與信貸結構。在等待約 1 至 2 個月後,成功協助 A 先生直接轉上一線銀行以 18% 年利率完成結餘轉戶。
成果:單是利息支出就直接砍半,成功避免了因二線大額清數而可能引發的債務崩潰危機。
專業方案必須建基於後續執行與操作的完善性。借款人不應拿自己的財務未來作無謂的博弈。
4. 借二線財務防伏指南:有牌唔等於正氣!警惕 Data 外洩與無牌電話數
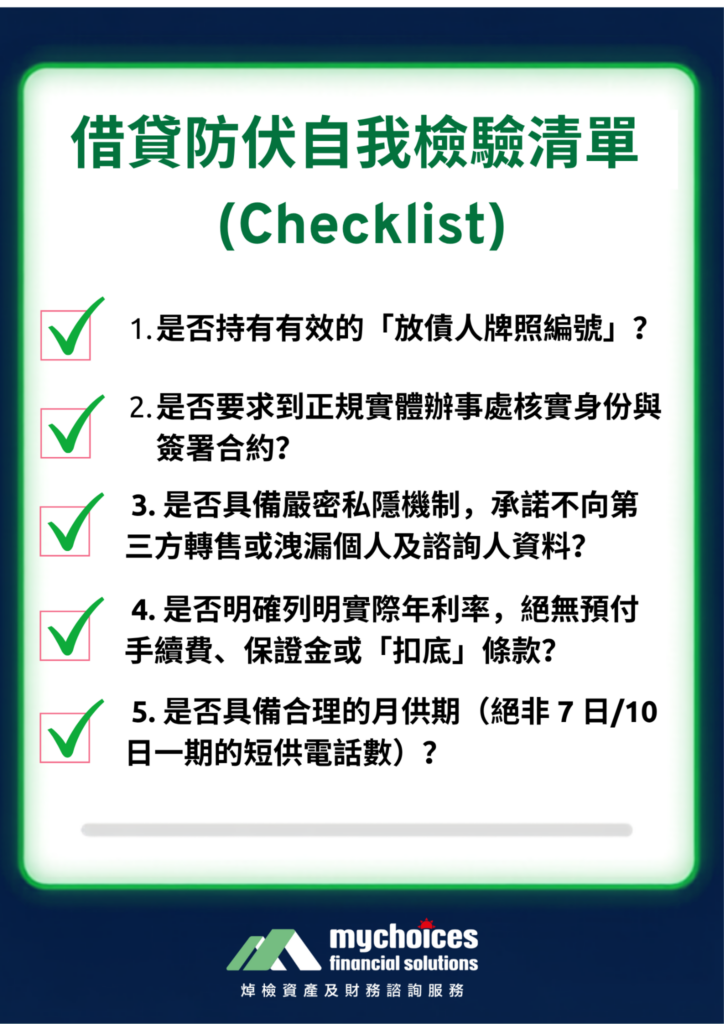
許多人誤以為只要一間財務公司持有《放債人牌照》並設有實體店面,就代表它是「正氣」的機構。
事實上,單憑表面資訊,普通借款人極難分辨正氣二線與高危機構!
1. 警惕個人資料(Data)外洩危機
不良的二線機構在收集借款人資料後,會將客戶個資隨意轉售或流出,導致借款人每日收到大量不明來歷的借貸電話與 WhatsApp 推銷。專業的財務諮詢顧問在挑選合作二線機構時,必須經過長年實戰經驗與內部嚴格審核,全面審視其組織架構、管理團隊背景及客戶私隱防護標準,確保借款人資料受到嚴密保護。
2. 無牌「電話數」的心理摧毀套路(切勿嘗試!)
無牌電話數是絕對的非法無底深淵。借款人一旦踏足,往往會面臨嚴重的精神困擾:
- 極短還款週期:通常要求 7 日至 10 日 供款一次。
- 高昂費用與扣底:借款 10,000 元可能預先扣除 2,000 至 3,000 元作為手續費,實際到手僅 7,000 至 8,000 元。
- 天價逾期罰款:只要遲過指定時間哪怕數分鐘,便會加收數千元(如 3,000 元)的高額罰款。
- 連鎖騷擾摧毀意志:一旦借了第一間,個人資料便會被分發至無數同黨,第二、第三間電話數會接連致電游說借錢。借款人最終因精神極度受困而失去理性分析能力,陷入萬劫不復的深淵。
5. 債務沉重如何自救?善用物業套現與 「焯檢 Debts-free 債務重組計劃 」
如果目前的二線債務或短期供款已經超出個人承受範圍,一味以債冚債只會加速財務崩潰。借款人應根據自身資產狀況,選擇具法律效力與長遠可行性的重整途徑。
1. 有樓人士出路:善用物業貸款、加按或二按套現
若名下持有私樓、已補地價公屋或居屋,可考慮透過物業貸款、物業加按或二按套現。
- 優勢:物業抵押貸款的實際年利率遠低於二線私人借貸,還款期最長可達數年至十數年,能一筆清還所有零碎的高息二線債務,將多筆龐大短供轉化為每月可承受的單一供款。
2. 無樓人士出路:了解焯檢「Debts-free 計劃」
若名下沒有物業資產,但正面臨二線逼供、甚至電話數困擾,絕不應盲目四處借貸。焯檢 Debts-free 債務重組計劃 為借款人進行一對一客觀財務分析,綜合市場各項方案找出真正能落實的脫困路徑:
- 結餘轉戶(大額清數):針對仍有穩定入息者,透過信貸結構重整爭取轉上一線銀行或機構。
- 個人自願安排(IVA, Individual Voluntary Arrangement):具法律效力的債務重組程序,與所有債權人重新協商還款期與減息方案,避免破產。
- 債務舒緩計劃(DRP, Debt Relief Plan):直接與個別債權機構協商更寬鬆的還款條件。
- 破產代辦安排:若債務已完全超出償還能力,透過合法程序尋求法律保護,徹底告別債務深淵。
6. 常見問題:關於二線財務、免TU與債務自救 (FAQ)
Q1:什麼是二線財務公司?跟一線財務有何分別?
二線財務指持有香港放債人牌照但非環聯(TU)會員的機構。最大分別在於審批時不查閱亦不上報信貸評級,還款期一般為 3 至 18 個月(部分甚至為半月數),審批極速但實際年利率相對較高(約 24%–48%)。
Q2:二線財務免TU貸款最大的好處是什麼?會影響TU評分嗎?
免TU貸款最大的好處是借還紀錄不會記入信貸報告,亦不影響負債比例(DSR),能有效保護現有 TU 評分,為日後轉回一線大會或銀行低息借貸保留關鍵通道。
Q3:二線清數(結餘轉戶)信得過嗎?為什麼不建議借大額二線清數?
二線清數利息成本高昂且操作風險極大。若金額過大且執行不善,借款人恐面臨更高利息負擔。實務上更建議透過小額短暫過渡並進行信貸重整,爭取轉回銀行或一線機構。
Q4:有牌照同實體店就代表係「正氣二線」嗎?點樣避開電話數?
絕非如此。不良二線會轉售客戶個資;而無牌電話數更以 7–10 日短供、天價罰款及連鎖電話滋擾摧毀借款人意志。借款人極難自行分辨,需依靠具經驗的專業機構嚴格內部審核。
Q5:如果二線債務過重,有什麼更有效徹底的解決方案?
有樓人士可善用物業貸款或加按套現;無物業人士則可了解焯檢「Debts-free 計劃」,透過專業分析整合市場上的結餘轉戶、個人自願安排(IVA)、債務舒緩(DRP)或破產代辦方案徹底脫困。
7. 結語:擺脫二線與電話數惡夢,讓專業團隊陪你執行可行的脫困方案
在面對突發資金周轉困難時,二線財務的免 TU 特性確實能在短時間內提供應急緩衝,但它絕非長遠之計。若缺乏嚴謹的操作規劃,大額二線與無牌電話數只會演變成摧毀個人生活與精神健康的無底深淵。
財務問題永遠有出路,關鍵在於及早止蝕並找到具備執行力的解決方案。如果您正受到二線債務壓力、高息供款或電話數困擾,歡迎立即諮詢 焯檢 Debts-free 專業債務重整團隊,讓我們為您量身制定可落實的脫困方案,助您早日重掌財務自由。
立即聯絡焯檢 mychoices.hk,讓專業顧問協助您了解自己的按揭條件及可行選擇,為申請香港按揭做好準備。
☎️ +852 3008 1334
💬 WhatsApp 9271 9541
📧 [email protected]
📍 九龍長沙灣道760-762號 荔枝角紗廠工業大廈 5期4樓D室(只限預約)
延伸閱讀
- 香港債務重組的好處是什麼?
如果您正面對多筆卡數或二線財務的還款壓力,並開始研究結餘轉戶、債務舒緩 (DRP) 或債務重組 (IVA) 等脫困方案,建議您先全面評估各選項的利弊: 《[請在這裡填入您網站關於債務重組的文章標題]》
- 按揭唔批 / 銀行拒批
如果你是因為銀行拒批而開始考慮二線財務,建議先了解拒批原因及可能的補救方法
- 免TU貸款
如果你特別想了解免TU貸款的申請方式、適用情況及潛在風險,可閱讀:
- 非銀行按揭
如你是業主或準備買樓,但銀行按揭未能滿足需要,可進一步了解:
- 財務諮詢服務
如你目前涉及銀行拒批、信貸問題、債務整合或物業融資,可了解: